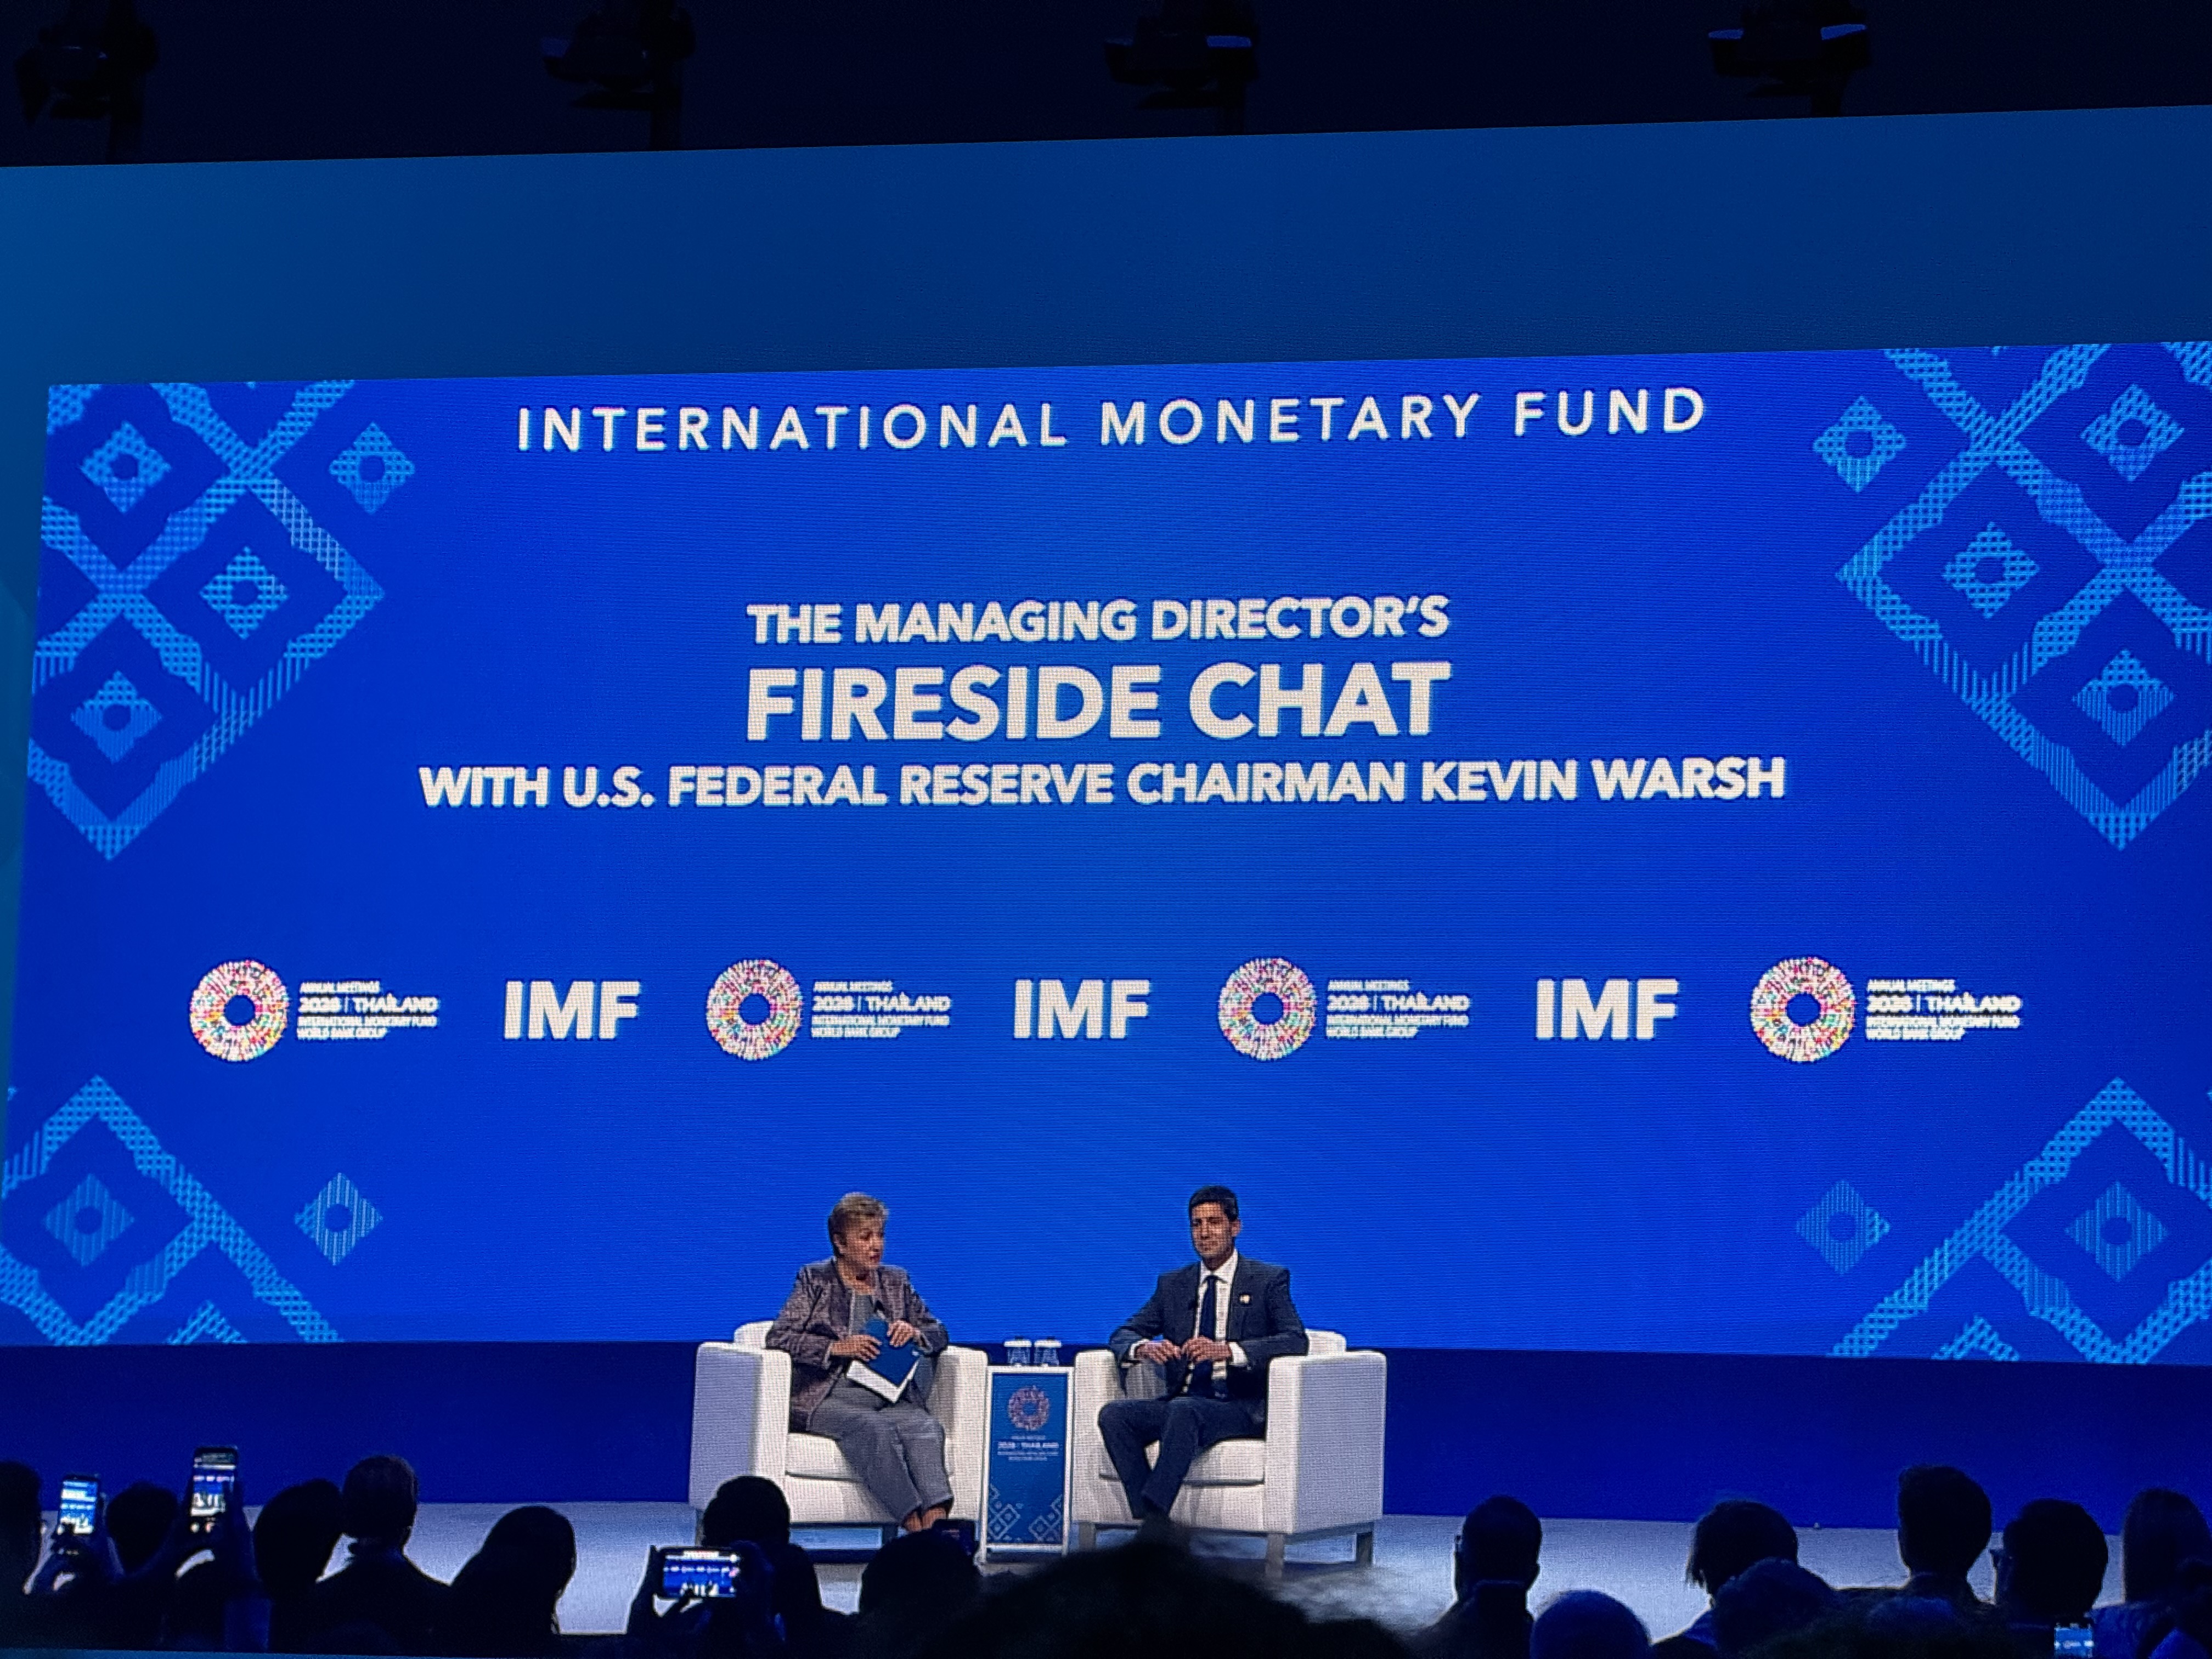
โลกของธนาคารกลางในอดีตมักถูกมองว่ายึดติดอยู่กับการนั่งเฝ้าตัวเลขสถิติย้อนหลัง การพยายาม “เค้นข้อมูลผ่านโมเดลแบบเก่า” ที่ซับซ้อน และการพึ่งพาเพียงทฤษฎีทางเศรษฐศาสตร์ดั้งเดิม ทว่าในยุคปัจจุบันที่บริบทโลกหมุนเปลี่ยนอย่างรวดเร็วเกินกว่าตำราจะเขียนทัน การพึ่งพาเพียงแบบจำลองและสถิติในอดีตอาจกลายเป็นจุดเสี่ยงที่สุดในการกำหนดทิศทางนโยบายการเงินและระบบเศรษฐกิจโลก
จากการแลกเปลี่ยนมุมมองนโยบายเศรษฐกิจระดับโลกระหว่าง Kevin Walsh ประธานธนาคารกลางสหรัฐฯ (Fed) และ Kristalina Georgieva กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ (IMF) ได้เผยให้เห็นข้อคิดที่น่าสนใจและท้าทายกรอบความคิดแบบเดิม บทความนี้ได้กลั่นกรอง 5 ข้อสรุปสำคัญที่ค้านสายตาแต่แหลมคม ซึ่งจะพาเราไปเจาะลึกว่า นโยบายการเงินและระบบเศรษฐกิจในความเป็นจริงกำลังวิวัฒนาการไปอย่างไรในยุคแห่งความผันผวนนี้
มองออกนอกหน้าต่าง: ก้าวข้ามสถิติที่ล่าช้าสู่การสำรวจความจริงตรงหน้า
โดยทั่วไป ผู้ดำเนินนโยบายและนักเศรษฐศาสตร์มักเสียเวลาไปกับการ “เค้นข้อมูลผ่านโมเดลแบบเก่า” (torture data with old-fashioned models) และพึ่งพาเพียงตัวเลขสถิติย้อนหลัง (Lagged data) ซึ่งบอกเพียงสิ่งที่เกิดขึ้นไปแล้ว หรือไม่ก็พยายามพยากรณ์อนาคตไปไกลหลายปี ทั้งที่ในความเป็นจริงไม่มีผู้กำหนดนโยบายคนใดคาดการณ์อนาคตได้อย่างสมบูรณ์แบบ Kevin Walsh จึงเสนอแนวคิดปฏิวัติการทำงานด้วยการ “มองออกนอกหน้าต่าง” (Look out the window) เพื่อสังเกตสิ่งที่กำลังเกิดขึ้นจริงในระบบเศรษฐกิจ ณ ปัจจุบัน ทั้งด้านผลผลิต การจ้างงาน และอัตราเงินเฟ้อ
คำถามที่น่าสนใจคือ ทำไมการปรับเปลี่ยนทัศนคติมาสู่การประเมินสถานการณ์จริงแบบเวลาจริง (Real-time observation) ถึงกลายเป็นหัวใจสำคัญ? นั่นเพราะการยึดติดกับข้อมูลสถิติที่ล่าช้าเปรียบเสมือน การขับรถไปข้างหน้าโดยมองเพียงกระจกหลัง การรับฟังเสียงจากผู้เล่นในเศรษฐกิจจริงและการกล้าตั้งคำถามต่อสภาพแวดล้อมตรงหน้า จะช่วยให้ธนาคารกลางรับมือกับความผันผวนได้แม่นยำยิ่งขึ้น โดยไม่ตกเป็นทาสของแบบจำลองทางสถิติที่อาจล้าสมัยไปแล้ว
“หน้าที่แรกของเราคือการตั้งคำถามและสำรวจความจริงว่าเกิดอะไรขึ้นกันแน่? ผมคิดว่าเป็นออร์เวลล์ (Orwell) ที่เคยกล่าวไว้ว่า สิ่งที่ยากที่สุดในการรับรู้ คือสิ่งที่อยู่ตรงหน้าเราพอดี”
การเปลี่ยนผ่านสู่กรอบความคิดที่เน้นการรับรู้ความจริงตรงหน้า ช่วยให้ผู้กำหนดนโยบายก้าวทันความผันผวนได้อย่างเท่าทัน โดยไม่ต้องรอให้ตัวเลขสถิติที่ล่าช้ามาคอยยืนยันสิ่งที่เกิดขึ้นไปแล้ว
สลายมายาคติภาวะถดถอยเรื้อรัง: นโยบายที่ดีและรากฐานจุลภาคคือเครื่องยนต์สร้างการลงทุนพุ่งกระฉูด
เมื่อประมาณ 20 ปีก่อน ในเวทีระดับนานาชาติมักยอมรับแนวคิดภาวะเศรษฐกิจซบเซาเรื้อรัง หรือ “Secular Stagnation”ราวกับว่าเป็นโชคชะตาที่หลีกเลี่ยงไม่ได้ และผู้กำหนดนโยบายทำได้เพียงนั่งมอง อย่างไรก็ตาม ภาพดังกล่าวกำลังถูกทำลายลงในปัจจุบัน โดยเฉพาะในสหรัฐฯ ที่กำลังเกิด การพุ่งขึ้นอย่างมหาศาลของการลงทุนภาคเอกชน (Investment surge) ซึ่งขยายตัวอย่างมีนัยสำคัญ
Walsh ชี้ให้เห็นว่าการทะยานขึ้นของการลงทุนนี้ไม่ได้เกิดขึ้นโดยบังเอิญ แต่คือผลลัพธ์เชิงโครงสร้างจากการดำเนินนโยบายที่ดี การมีนโยบายเศรษฐกิจมหภาคที่เหมาะสม ควบคู่ไปกับการสร้าง รากฐานเศรษฐกิจระดับจุลภาค (Micro foundations)ที่แข็งแกร่ง ดังที่ ผู้ได้รับรางวัลโนเบลสาขาเศรษฐศาสตร์คนล่าสุด ได้ชี้ให้เห็นเมื่อไม่นานมานี้ว่า รากฐานจุลภาคและสถาบันทางเศรษฐกิจคือปัจจัยชี้ขาดการขยายตัวของการลงทุน
“การพุ่งขึ้นของการลงทุนไม่ได้เกิดขึ้นโดยบังเอิญ แต่มันคือผลลัพธ์ของนโยบายที่ดี… นโยบายมหภาคที่เหมาะสมและรากฐานจุลภาคที่แข็งแกร่งสามารถนำไปสู่การพุ่งขึ้นของการลงทุนได้”
สิ่งที่น่าจับตาคือ แนวคิดนี้ย้ำเตือนว่าภาวะเศรษฐกิจซบเซาไม่ได้เป็นสิ่งที่ไม่อาจแก้ไขได้ ผู้กำหนดนโยบายจึงต้องถือภาระความรับผิดชอบเชิงรุกในการสร้างสภาพแวดล้อมและกฎกติกาที่เอื้อต่อการลงทุน แทนที่จะยอมจำนนและโยนความผิดให้ปัจจัยภายนอก
AI (หรือ SI) ในมุมมองเฟด: ช็อกอุปสงค์ระยะสั้น จากการทุ่มงบลงทุน สู่ขุมพลังอุปทานระยะยาว
เทคโนโลยีปัญญาประดิษฐ์ หรือ AI (ซึ่ง Walsh เย้าหยอกอย่างอารมณ์ดีว่าในสหรัฐฯ อาจต้องเรียกว่า SI – Super Intelligence) ถือเป็นการเปลี่ยนแปลงเชิงโครงสร้างที่ยิ่งใหญ่ที่สุดแห่งยุค ในมิตินโยบายการเงิน AI จะส่งผลกระทบต่อ ฝั่งอุปสงค์ (Demand shock) ก่อนเป็นอันดับแรก ผ่านการทุ่มงบลงทุนมหาศาล (Capex) ในศูนย์ข้อมูล (Data Centers) โครงสร้างพื้นฐานพลังงาน และฮาร์ดแวร์ ซึ่งสร้างความกดดันต่อราคาและอุปสงค์ในระยะสั้น ก่อนที่จะเปลี่ยนผ่านไปสู่การเป็น “Positive Supply Shock” ในระยะปานกลางที่ช่วยยกระดับผลิตภาพ (Productivity) และสร้างความมั่งคั่งให้แก่ระบบเศรษฐกิจ
ทว่าเส้นทางไปสู่จุดนั้นไม่ได้เรียบหรู แต่เป็น “เส้นทางที่ผันผวนและขรุขระ” (Bumpy path) เนื่องจากความไม่แน่นอนของโครงสร้างตลาด (Market structure) ที่ยังไม่มีใครรู้แน่ชัดว่าใครจะเป็นผู้ชนะที่แท้จริง และอาจเกิด ความเสียหายหรือการสูญเสียทุนมหาศาลของผู้ที่วางเดิมพันผิดฝั่ง ในเทคโนโลยีนี้ นอกจากนี้ AI ยังจะปฏิวัติการทำงานของเฟด โดยช่วยให้สามารถสกัดและกลั่นกรองข้อมูลมหาศาลทั่วโลกได้อย่างแม่นยำและรวดเร็วขึ้น
“หากคุณเป็นผู้ดำเนินนโยบายธนาคารกลางที่มีหน้าที่รักษาเสถียรภาพราคาและการจ้างงานเต็มที่ คุณต้องตระหนักว่านี่คือแรงกระแทก (Shock) แต่มันคือแรงกระแทกฝั่งอุปทานในเชิงบวกในระยะปานกลาง”
นี่ไม่ใช่แค่เรื่องของทฤษฎี แต่คือโจทย์ใหญ่ที่ธนาคารกลางต้องบริหารจัดการความผันผวนทั้งด้านโครงสร้างตลาด อัตราเงินเฟ้อระยะสั้น และความเสี่ยงต่อเสถียรภาพระบบการเงินในระหว่างการเปลี่ยนผ่านทางเทคโนโลยีนี้
ตั้ง Task Force คนนอก ทลายภาวะการคิดแบบเดียวกัน: การสร้างทุนทางปัญญาที่เป็น “สินค้าสาธารณะระดับโลก”
เพื่อป้องกันการตกหลุมพรางภาวะการคิดไปในทิศทางเดียวกันทั้งหมด (Groupthink) ภายในองค์กร เฟดได้ริเริ่มจัดตั้งคณะทำงานพิเศษภายนอก (External Task Forces) จำนวน 5 ชุด โดยมีคณะทำงานด้าน ผลิตภาพและการจ้างงาน (Productivity and Jobs) ซึ่งเตรียมจัดเวทีประชาพิจารณ์นัดแรกใน Bay Area วันที่ 16 พฤศจิกายนนี้ คณะทำงานเหล่านี้ทำหน้าที่ดึงผู้เชี่ยวชาญจากภาคเอกชนและภาคการศึกษามาช่วยตั้งคำถามสำคัญ
จุดประสงค์หลักไม่ใช่การสร้างคณะกรรมการที่ปรึกษาตามพิธีการ แต่เป็นการสร้าง “ทุนทางปัญญาใหม่” (New intellectual capital) ที่เป็นอิสระ แล้วนำมา “ทิ้งลงกลางที่ประชุม” คณะกรรมการนโยบายการเงิน (FOMC) เพื่อทลายกรอบความคิดเดิมๆ ของนักเศรษฐศาสตร์ในธนาคารกลาง นอกจากนี้ ผลงานและข้อค้นพบจาก Task Force เหล่านี้ยังถูกวางตำแหน่งให้เป็น “สินค้าสาธารณะระดับโลก” (Global public goods) ที่ธนาคารกลางทั่วโลกและ IMF สามารถนำไปปรับใช้ได้
“แนวคิดคือ… การปล่อยให้พวกเขาผลิตทุนทางปัญญาใหม่ๆ แล้วนำสิ่งนั้นมามอบให้กับคณะกรรมการนโยบายการเงิน… ไม่เช่นนั้น คุณและผมรวมถึงเพื่อนร่วมงานในธนาคารกลาง ก็จะทำเพียงแค่ผลักดันความคิดเดิมๆ วนไปวนมา”
การเปิดรับมุมมองและตั้งคำถามเชิงลึกจากคนนอก คือกลไกสำคัญในการป้องกันไม่ให้องค์กรระดับโลกจมอยู่กับกรอบวิเคราะห์เดิมๆ ในวันที่โลกขับเคลื่อนด้วยสมการชุดใหม่
มากกว่านโยบายการเงิน: บทเรียน 148 วันแรกกับความน่าเชื่อถือองค์กร 75% ที่ห้ามก้าวพลาด
ในการเปิดใจยอมรับอย่างตรงไปตรงมา Walsh ได้แบ่งปันบทเรียนจากการทำงานในตำแหน่งประธานเฟดช่วง 148 วันแรกโดยเขายอมรับว่าจุดที่เขาอาจจะสอบตกในตอนแรก คือการปล่อยให้ตัวเองถูกดึงความสนใจไปที่นโยบายการเงิน (Monetary Policy) มากเกินไป ตามความสนใจของสื่อและสาธารณชน ทั้งที่ในความเป็นจริง บุคลากรกว่า 75% ของเฟด ไม่ได้ทำงานเกี่ยวกับนโยบายการเงินโดยตรง แต่ทำหน้าที่ในด้านการกำกับดูแลสถาบันการเงิน (Supervision & Regulation) ระบบการชำระเงิน (Payments) และกิจการผู้บริโภค
Walsh เน้นย้ำว่า ขีดความสามารถและอำนาจที่แท้จริงของธนาคารกลางไม่ได้มาจากแท่นพิมพ์เงิน แต่มาจาก “ความน่าเชื่อถือขององค์กร” (Institutional credibility) หากส่วนใดส่วนหนึ่งของเฟด ไม่ว่าจะเป็นระบบการชำระเงินหรือการกำกับดูแล เกิดก้าวพลาดหรือผิดพลาดขึ้นมา ความเสียหายนั้นจะสะท้อนกลับมากัดเซาะความน่าเชื่อถือขององค์กรในภาพรวมทันที
“อำนาจที่แท้จริงมาจากความน่าเชื่อถือขององค์กรของเรา… ไม่ว่าส่วนใดส่วนหนึ่งของธนาคารกลางสหรัฐฯ จะทำอะไร หากพวกเขาก้าวพลาด หากพวกเขาผิดพลาดในการกำกับดูแลหรือระบบการชำระเงิน สิ่งนั้นจะสะท้อนกลับมายังความน่าเชื่อถือขององค์กรเรา”
ผู้นำธนาคารกลางยุคใหม่จึงต้องบริหารและให้ความสำคัญกับทุกพันธกิจขององค์กรอย่างเท่าเทียม โดยไม่ยอมปล่อยให้มีข้ออ้างประเภท “เราเคยทำแบบนี้มาตลอด” แต่ต้องกล้าตั้งคำถามจากหลักการแรกเริ่ม (First principles) เพื่อปกป้องฐานที่มั่นสำคัญที่สุด ซึ่งก็คือความเชื่อมั่นของสาธารณชน
สรุปและคำถามชวนคิด
ในยุคปัจจุบันที่ไม่มี “สถานะเดิมก่อนหน้า” (Status quo ante) ให้ย้อนกลับไปอีกต่อไป การบริหารนโยบายการเงินและการนำพาเศรษฐกิจรอดพ้นความผันผวนจึงเรียกร้องให้ธนาคารกลางต้อง ตื่นตัวและเตรียมพร้อมรบอยู่เสมอ (On the front of their feet) ด้วยความถ่อมตน นวัตกรรม นโยบายมหภาคที่เหมาะสม และการสร้างโครงสร้างจุลภาคที่ยืดหยุ่น คือหัวใจของการรักษาสเถียรภาพและการเติบโตในโลกใบใหม่
ท้ายที่สุดแล้ว ไม่เพียงแต่ธนาคารกลางเท่านั้นที่ต้องปรับตัว แต่แนวคิดนี้ส่งสัญญาณสำคัญถึงภาคธุรกิจและผู้นำองค์กรทั่วโลก คำถามสำคัญคือ เมื่อแบบจำลองหรือประสบการณ์ในอดีตไม่สามารถนำมาใช้นำทางอนาคตได้อีกต่อไป เราเตรียมความพร้อมที่จะ “มองออกนอกหน้าต่าง” เพื่อสำรวจความจริงตรงหน้า และสร้างกรอบความคิดใหม่ๆ เพื่อรับมือกับโลกที่ไร้รูปเล่มเดิมแล้วหรือยัง?


Leave a Reply